Αβαρία
Με τον όρο αβαρία, ή γενική αβαρία χαρακτηρίζεται οποιαδήποτε εκούσια θυσία μικρότερου συμφέροντος προς διάσωση σαφώς μεγαλύτερου. Ο όρος αυτός, αποτελεί όρο του Ναυτικού Δικαίου που απαντάται κυρίως στις θαλάσσιες μεταφορές, όπου κατά τη διεξαγωγή τους πολλές φορές καθίσταται αναγκαία, λόγω εκτάκτων καταστάσεων, η απόρριψη (εκβολή) μέρους του μεταφερόμενου φορτίου στη θάλασσα, προς ανακούφιση και διάσωση του πλοίου και του υπόλοιπου φορτίου.
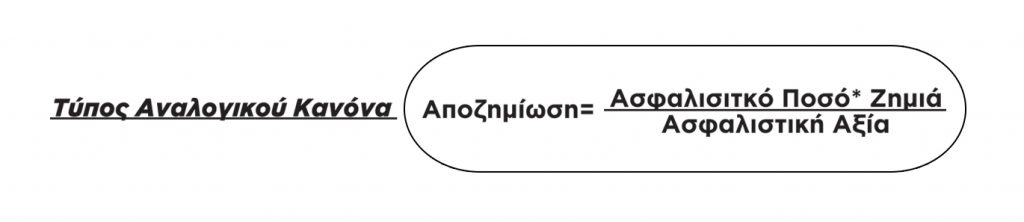
Αναλογικός Κανόνας
Ο Αναλογικός κανόνας είναι στην ουσία μια εξίσωση η οποία υπολογίζει το ύψος της αποζημίωσης σε περίπτωση υπασφάλισης. Για να υπολογιστεί η αποζημίωση η ασφαλιστική εταιρεία δεν έχει παρά να πολλαπλασιάσει το ασφαλιστικό ποσό που είχε δηλωθεί αρχικά ως η πραγματική αξία με το ύψος της ζημιάς και μετά να το διαιρέσει με την πραγματική ασφαλιστική αξία.
Ανικανότητα
Φυσική ή διανοητική βλάβη που περιορίζει, μερικώς ή ολικώς, την ικανότητα κάποιου να εκτελεί τα καθήκοντα της εργασίας του, που μπορεί να εκτελέσει λόγω μόρφωσης, εκπαίδευσης ή εμπειρίας. Ο ακριβής βαθμός ανικανότητας εξαρτάται από τους όρους του συμβολαίου.
Αντασφάλιση
Αντασφάλιση είναι η ασφάλιση από τρίτο της ασφαλιστικής κάλυψης που προσέφερε ο ασφαλιστής ή πιο απλά η ασφάλιση μέρους του κινδύνου που ανέλαβε ένας ασφαλιστής από έναν άλλο εξειδικευμένο ασφαλιστή που ονομάζεται αντασφαλιστής. Με απλά λόγια, η αντασφάλιση είναι η ασφάλιση της ασφάλισης.
Αντικείμενο της Ασφάλισης
Αντικείμενο της ασφαλίσεως μπορεί να είναι οποιοδήποτε περιουσιακό στοιχείο, πραγματικής οικονομικής αξίας, ή οποιοδήποτε περιστατικό, η πραγματοποίηση του οποίου ενδέχεται να προκαλέσει την απώλεια κάποιου νομικού δικαιώματος, ή την δημιουργία κάποιας νομικής ευθύνης.
Αντισυμβαλλόμενος ή λήπτης της σύμβασης
Το πρόσωπο που συμβάλλεται με την ασφαλιστική εταιρεία και αναλαμβάνει τις υποχρεώσεις που απορρέουν από την ασφαλιστική σύμβαση και την καταβολή του ασφαλίστρου. Ο αντισυμβαλλόμενος μπορεί να είναι και ασφαλισμένος και δικαιούχος.
Αξία καινούργιου
Είναι το ποσό που απαιτείται για την ανακατασκευή του κτιρίου ή την αντικατάσταση των αντικειμένων του περιεχομένου του, με στοιχεία ή αντικείμενα καινούργια, παρόμοιου τύπου, προδιαγραφών και απόδοσης.
Απαλλαγή
Όρος που περιλαμβάνεται σε ορισμένα ασφαλιστήρια συμβόλαια και απομακρύνει την ευθύνη της εταιρείας για ένα συγκεκριμένο είδος κινδύνου που εν γένει καλύπτεται από το ασφαλιστήριο συμβόλαιο π.χ. Το 2% της αποζημίωσης στον κίνδυνο επέλευσης σεισμού .
Αποζημίωση
Αποζημίωση είναι μια ασφαλιστική αρχή, δηλαδή η διαδικασία αποκαταστάσεως του ζημιωθέντος ασφαλισμένου, που επιδιώκει να τοποθετήσει τον ασφαλισμένο μετά από μια ζημιά στην ίδια ακριβώς οικονομική θέση που βρισκόταν προ της επελεύσεως του κινδύνου του οποίου ασφαλιζόταν και ο οποίος και μόνον κίνδυνος του προκάλεσε την οικονομική ζημιά. Δεν εφαρμόζεται στις Ασφαλίσεις Ζωής και κατά γενικό κανόνα στις Ασφαλίσεις Προσωπικών Ατυχημάτων. Αποζημίωση είναι επίσης η έκταση της ευθύνης του ασφαλιστή ή του αντασφαλιστή για μια ζημιά.
Αστική ευθύνη
Αστική Ευθύνη είναι η υποχρέωση που έχει κάθε άτομο να αποκαταστήσει τη ζημιά που προκάλεσε σε τρίτους, παράνομα και υπαίτια.
Αστική Ευθύνη Έναντι Τρίτων
Η αστική ευθύνη είναι υποχρεωτική κάλυψη για όλα τα οχήματα, βάσει της ισχύουσας νομοθεσίας. Μέσω αυτής της κάλυψης αποζημιώνονται τα πρόσωπα ή τα αντικείμενα που έχουν υποστεί ζημιά σε ένα περιστατικό που ευθύνεται το ασφαλισμένο όχημα (βάσει του Κώδικα Οδικής Κυκλοφορίας).
Ασφάλιση
Ασφάλιση είναι ένα κοινό ταμείο στο οποίο συνεισφέρουν οι πολλοί, για να καλύψουν τους ίδιους από μια τυχαία και μη αναμενόμενη ζημιά ( ή/ και γενικότερα από οποιαδήποτε ζημιά έχει προσυμφωνηθεί).
Ασφάλιση Ποσοστού
Ασφάλιση ποσοστού είναι η ασφάλιση που συμφωνείται από την αρχή, κατά τη σύναψη της σύμβασης, να αντιστοιχεί σε ποσοστό της ασφαλιστικής αξίας του πράγματος. Εξυπακούεται πως σε περίπτωση επέλευσης του κινδύνου, η αποζημίωση θα είναι αντίστοιχο ποσοστό στο ύψος της ζημιάς. Είναι δυνατόν ασφαλιστής να ασφαλίσει π.χ. το 50% της αξίας ενός πράγματος. Έτσι σε περίπτωση επέλευσης του κινδύνου, θα αποζημιώσει το 50% της ζημιάς. Λειτουργεί, δηλαδή ο αναλογικός κανόνας. Σε περίπτωση που το 100% της αξίας του πράγματος είναι μικρότερο από το ποσό που προκύπτει, από την αναγωγή του ποσού της ασφαλιζόμενης αξίας στο 100%, τότε η αποζημίωση υπολογίζεται αναλογικά με το ποσοστό ασφάλισης, επί της πραγματικής αξίας του πράγματος.
Ασφαλιζόμενο αντικείμενο
Το αντικείμενο που καλύπτεται από την ασφαλιστική σύμβαση και του οποίου τα στοιχεία περιγράφονται λεπτομερώς στο ασφαλιστήριο.
Ασφαλιζόμενο ποσό
Είναι το ανώτατο ποσό αποζημίωσης που έχει συμφωνηθεί για την παροχή της ασφαλιστικής κάλυψης.
Ασφαλισμένο όχημα
Είναι το όχημα που καλύπτεται από την ασφαλιστική σύμβαση και του οποίου τα στοιχεία περιγράφονται λεπτομερώς στο ασφαλιστήριο και που κινείται στο έδαφος και όχι σε τροχιές, με τη βοήθεια μηχανικής δύναμης ή ηλεκτρικής ενέργειας ανεξάρτητα αριθμού τροχών καθώς και κάθε ρυμουλκούμενο τροχοφόρο προσδεμένο με το κυρίως όχημα ή μη, καθώς και ποδήλατο με βοηθητικό κινητήρα.
Ασφαλιστήριο
Το τμήμα της ασφαλιστικής σύμβασης στο οποίο περιέχονται τα εξατομικευμένα στοιχεία της. Το ασφαλιστήριο είναι ένα ιδιωτικό έγγραφο συμφωνητικό, το οποίο εκδίδεται από τον ασφαλιστή (αλλιώς είναι ανίσχυρο), ως οφείλει, υποχρεωτικά και αποδεικνύει την ασφαλιστική σύμβαση. Το έγγραφο αυτό έχει αποδεικτικό και όχι συστατικό χαρακτήρα. Αν δεν υπάρχει ασφαλιστήριο, το περιεχόμενο της ασφαλιστικής σύμβασης μπορεί να αποδειχθεί μόνο με όρκο ή με ομολογία.
Ασφαλιστής
Η λέξη «Ασφαλιστής» δηλώνει την Ασφαλιστική Επιχείρηση, η οποία πρέπει να είναι μεγάλης κεφαλαιουχικής βάσης και υψηλής φερεγγυότητας και η οποία αναλαμβάνει την υποχρέωση να καταβάλει το ασφάλισμα στον Δικαιούχο σε περίπτωση που συμβεί ο καλυπτόμενος κίνδυνος. Βάση του Ν. 400/70, όπως αυτός τροποποιήθηκε και συμπληρώθηκε μεταγενέστερα και ισχύει σήμερα, υπάρχουν δύο κατηγορίες ασφαλιστικών επιχειρήσεων και είναι : · Ασφαλιστικές Επιχειρήσεις Ζημιών, που ασκούν ασφαλίσεις κατά Ζημιών, · Ασφαλιστικές Επιχειρήσεις Ζωής, που ασκούν ασφαλίσεις Ζωής. Ο όρος «Ασφαλιστές», όμως χρησιμοποιείται καταχρηστικά και για όλους εκείνους τους ανθρώπους που διαμεσολαβούν για να πραγματοποιηθεί η Ασφαλιστική σύμβαση. Δηλαδή τους διαμεσολαβούντες στην πώληση ασφαλιστηρίων αλλά και τους υπόλοιπους εργαζόμενους σε μια Ασφαλιστική Εταιρία.
Ασφαλιστική αξία
Ασφαλιστική αξία ονομάζεται η αντικειμενική, πραγματική αξία, ενός πραγματικού αντικειμένου, μια δεδομένη «στιγμή». Εξ’ ορισμού, η ασφαλιστική αξία αφορά μόνο σε ασφαλίσεις ζημιών πραγμάτων, που υπάρχει η δυνατότητα αντικειμενικού προσδιορισμού της αξίας τους σε χρήμα, προς αντικατάσταση. Σε μια σύμβαση, η ασφαλιστική αξία επιδέχεται αυξομειώσεις σε δεδομένες «στιγμές», λόγω παλαιότητας, υποτίμησης ή διαφοροποίησης.
Ασφαλιστικό Ποσό
Ασφαλιστικό ποσό ή ασφαλιζόμενο κεφαλαίο, είναι το ανώτατο όριο ευθύνης του ασφαλιστή, το οποίο συνομολογείται μεταξύ ασφαλιστή και λήπτη της ασφάλισης ή ασφαλιζομένου, αναγράφεται στην ασφαλιστική σύμβαση και επ’ αυτού υπολογίζονται τα ασφάλιστρα. Ασφαλιστική αξία ή ασφαλιστικό συμφέρον και ασφαλιστικό ποσό, πρέπει να είναι ένα και το αυτό, για να είναι πλήρης η ασφαλιστική κάλυψη.
Ασφαλιστική εταιρία
Οικονομικός οργανισμός, ο οποίος με τα ασφάλιστρα των πολλών, ομαδοποιεί τον κίνδυνο, ελαχιστοποιώντας έτσι το οικονομικό βάρος.
Ασφαλιστική Σύμβαση
Σύμβαση με την οποία η ασφαλιστική εταιρία αναλαμβάνει, έναντι ασφαλίστρου, την υποχρέωση να καταβάλει αποζημίωση ή να παράσχει παροχή σε περίπτωση που συμβεί ασφαλιζόμενο περιστατικό. Η ασφαλιστική σύμβαση περιλαμβάνει την πρόταση ασφάλισης, το ασφαλιστήριο, τους γενικούς και ειδικούς όρους και τις πρόσθετες πράξεις, που εκδίδονται με βάση τις τροποποιήσεις αυτής που συμφωνούν τα δύο μέρη.
Ασφαλιστικό Συμφέρον
Είναι η έννομη οικονομική σχέση που συνδέει τον λήπτη της ασφάλισης ή τον ασφαλισμένο με το ασφαλιζόμενο αντικείμενο ή τον ασφαλιζόμενο κίνδυνο.
Ασφαλιστικός Κίνδυνος
Ο όρος ασφαλιστικός κίνδυνος χρησιμοποιείται με 3 διαφορετικές έννοιες:
α) Το αντικείμενο της ασφάλισης, δηλαδή το διαμέρισμα που ασφαλίζουμε, το μηχάνημα, το σκάφος αναψυχής, το άτομο, κ.ό.κ.
β) Η αβεβαιότητα ή την πιθανότητα του ζημιογόνου γεγονότος και των διαστάσεων ζημίας, που μπορεί να προκληθούν.
γ) Το ζημιογόνο γεγονός, έναντι του οποίου γίνεται η ασφάλιση.
Ασφαλιστικός Διαμεσολαβητής
Κάθε πρόσωπο, φυσικό ή νομικό, που αναλαμβάνει ή ασκεί δραστηριότητες ασφαλιστικής διαμεσολάβησης έναντι αμοιβής. Είναι υποχρεωτική η εγγραφή του στο επαγγελματικό επιμελητήριο.
Ασφαλιστικός Πράκτορας
Ασφαλιστικός πράκτορας είναι το φυσικό ή νομικό πρόσωπο που έχει ως αποκλειστικό έργο την ανάληψη με σύμβαση, έναντι προμήθειας, ασφαλιστικών εργασιών στο όνομα και για λογαριασμό μιας ή περισσότερων ασφαλιστικών επιχειρήσεων. Ο ασφαλιστικός πράκτορας παρουσιάζει, προτείνει, προπαρασκευάζει, προσυπογράφει ή συνάπτει ο ίδιος ή διαμέσου άλλων διαμεσολαβούντων για λογαριασμό μιας ή περισσότερων ασφαλιστικών επιχειρήσεων ασφαλιστικές συμβάσεις. Επίσης παρέχει στον ασφαλισμένο κάθε αναγκαία συνδρομή κατά τη διάρκεια της ασφαλιστικής σύμβασης και ιδιαίτερα μετά την επέλευση ασφαλιστικής περίπτωσης. Με την πρακτοριακή σύμβαση μπορεί να περιορίζεται το δικαίωμα του ασφαλιστικού πράκτορα να συνάπτει σύμβαση πρακτόρευσης και με άλλες ασφαλιστικές επιχειρήσεις.
Ασφαλιστικός Σύμβουλος
Ασφαλιστικός σύμβουλος είναι το φυσικό ή νομικό πρόσωπο, το οποίο μελετά την αγορά, παρουσιάζει και προτείνει λύσεις ασφαλιστικής κάλυψης των αναγκών των πελατών με ασφαλιστικές συμβάσεις για λογαριασμό των ασφαλιστικών επιχειρήσεων ή ασφαλιστικών πρακτόρων ή μεσιτών ή συντονιστών ασφαλιστικών συμβούλων για την πρόσκτηση εργασιών. Η σχέση που συνδέει τον ασφαλιστικό σύμβουλο με τους ως άνω είναι σύμβαση έργου. Ο ασφαλιστικός σύμβουλος δεν έχει δικαίωμα υπογραφής ασφαλιστηρίων ούτε εκπροσώπησης ασφαλιστικής επιχείρησης ή ασφαλιστικού πράκτορα ή μεσίτη. Κάθε αντίθετη συμφωνία είναι άκυρη.
Ασφαλιστικός Υπάλληλος
Υπάλληλος ασφαλιστικών επιχειρήσεων ή επιχειρήσεων ασφαλιστικής πρακτόρευσης ή εταιριών μεσιτείας ασφαλίσεων μπορούν να ασκούν διαμεσολάβηση στη σύναψη ασφαλίσεων για λογαριασμό των επιχειρήσεων στις οποίες εργάζονται ή άλλων συνδεδεμένων με αυτές, μετά από έγκριση του εργοδότη τους. Η σχέση του ασφαλιστικού υπαλλήλου με τις προαναφερόμενες επιχειρήσεις, για λογαριασμό των οποίων διαμεσολαβεί κατά τα ανωτέρω, είναι σύμβαση έργου και ανεξάρτητη από τη σύμβαση εργασίας.
Ασφάλιστρο
Είναι το ποσό που πληρώνει ο λήπτης της ασφάλισης ή/και ασφαλιζόμενος στην εταιρία για την παρεχόμενη ασφαλιστική κάλυψη.
Ατύχημα
Περιστατικό/συμβάν που οφείλεται σε αιτία αιφνίδια, εξωτερική, ορατή, βίαιη, τυχαία και απόλυτα ανεξάρτητη από τη θέληση και συμμετοχή του λήπτη της ασφάλισης ή/και του ασφαλισμένου ή/και τυχόν δικαιούχων αποζημίωσης ή παροχής από την ασφαλιστική σύμβαση, επιφέρει ζημιές ή βλάβες σε ασφαλισμένα αντικείμενα ή ασφαλισμένα πρόσωπα ή σε τρίτους και καλύπτεται από αυτήν την ασφαλιστική σύμβαση.
Αυτογνώμων αφαίρεση
Καλύπτονται οι σωματικές βλάβες ή οι υλικές ζημιές, τις οποίες θα προξενήσει το ασφαλισμένο όχημα, κατά τη διάρκεια της οδήγησής του από άτομο που το έχει κλέψει ή το απέκτησε με χρήση βίας.
Γενικοί Όροι
Οι όροι που προσδιορίζουν, μεταξύ άλλων και για το σύνολο της ασφαλιστικής σύμβασης, το πλαίσιο της ασφάλισης, τις διατάξεις των νόμων από τις οποίες διέπεται η ασφαλιστική σύμβαση, τις διαδικασίες κατάρτισης, ακύρωσης, τροποποίησης της ασφαλιστικής σύμβασης, το πώς ισχύει η ασφάλιση, τις γενικές εξαιρέσεις και τα γεωγραφικά όρια ισχύος του ασφαλιστηρίου, τι πρέπει να γίνει σε περίπτωση επίτασης του κινδύνου ή ζημιάς, τι ισχύει αν υπάρχει ασφάλιση και σε άλλη ασφαλιστική εταιρία ή επέλθει μεταβολή στο πρόσωπο του λήπτη της ασφάλισης ή του ασφαλιζόμενου, πως ασκούνται οι διαδικασίες διαιτησίας σε περίπτωση διαφωνίας των μερών της σύμβασης, το δίκαιο και τη δικαιοδοσία των δικαστηρίων σε περιπτώσεις επίδικων διαφορών των μερών της σύμβασης και τυχόν άλλες γενικής ισχύος διατάξεις.
Δήλωση Ζημιάς
Είναι η έγγραφη γνωστοποίηση του ζημιογόνου γεγονότος με αναλυτική περιγραφή του από τον ασφαλιζόμενο στην εταιρία, έτσι ώστε η εταιρία να διακανονίσει τη ζημιά.
Δικαιούχος του ασφαλίσματος
Το πρόσωπο που έχει δικαίωμα να εισπράξει ασφαλιστική αποζημίωση
Δικαίωμα Εναντίωσης
Το δικαίωμα του λήπτη της ασφάλισης να αρνηθεί το ασφαλιστήριο συμβόλαιο σε περίπτωση που (α) αυτό διαφοροποιείται από τις πληροφορίες που περιέχονταν στην Πρόταση ασφάλισης ή (β) δεν του έχουν παραδοθεί τα προβλεπόμενα από το νόμο πληροφοριακά στοιχεία καθώς και οι Γενικοί και Ειδικοί Όροι του Ασφαλιστηρίου. Το δικαίωμα εναντίωσης πρέπει να ασκηθεί με συστημένη επιστολή και σε συγκεκριμένο χρονικό διάστημα από την ημερομηνία παραλαβής του ασφαλιστηρίου. Η άσκηση του δικαιώματος εναντίωσης από τον λήπτη της ασφάλισης έχει σαν αποτέλεσμα την ακύρωση της ασφαλιστικής σύμβασης.
Δικαίωμα υπαναχώρησης
Ο αντισυμβαλλόμενος δικαιούται να υπαναχωρήσει από τη σύμβαση ασφάλισης, αποστέλλοντας στην εταιρεία σχετική επιστολή, εντός δεκατεσσάρων (14) ημερών από την ημερομηνία παράδοσης σ’ αυτόν του ασφαλιστηρίου. Σε περίπτωση υπαναχώρησης από την ασφαλιστική σύμβαση, επιστρέφονται τα καταβληθέντα ασφάλιστρα μετά την αφαίρεση του δικαιώματος συμβολαίου και των πραγματοποιηθέντων εξόδων.
Ειδικοί Όροι
Οι όροι που εξειδικεύουν συγκεκριμένες καλύψεις. Οι Ειδικοί Όροι μπορεί να τροποποιούν Γενικούς Όρους και έχουν μεγαλύτερη ισχύ από τους Γενικούς όρους.
Εκπιπτόμενο ποσό
Το ποσό με το οποίο, σύμφωνα με τις ειδικές διατάξεις του ασφαλιστηρίου συμβολαίου, ο ασφαλισμένος συμμετέχει στα έξοδα που υπέβαλε στην εταιρεία για αποζημίωση.
Έμμεση ζημιά
Η ζημιά που προκλήθηκε όχι απ’ ευθείας από ζημιογόνο γεγονός αλλά από άλλη αιτία που επακολούθησε μεν αλλά βρίσκεται σε αιτιώδη συνάφεια με αυτό.
Έντυπο Φιλικής Δήλωσης Τροχαίου Ατυχήματος
Είναι το έγγραφο που περιέχεται στην ασφαλιστική σύμβαση με σκοπό τη διευκόλυνση του ασφαλισμένου στην έγγραφη γνωστοποίηση στην Εταιρία ζημιογόνου γεγονότος. Είναι το ίδιο έντυπο, με βάση τη συμφωνία άμεσου διακανονισμού ζημιών από τροχαίο ατύχημα, που επιτρέπει στους ασφαλισμένους να απευθύνονται και να αποζημιώνονται, σε περίπτωση ατυχήματος και στο ποσοστό που δεν ευθύνονται, από την ασφαλιστική επιχείρηση που καλύπτει την αστική τους ευθύνη.
Εξαίρεση
Όρος που εξαιρεί ορισμένους κινδύνους και περιορίζει το φάσμα της κάλυψης.
Επασφάλιστρο
Είναι το επιπλέον ασφάλιστρο που πληρώνει ο ασφαλισμένος, είτε λόγω επαγγέλματος, είτε λόγω υγείας. Τα επαγγελματικά επασφάλιστρα καθορίζονται σύμφωνα με τα ιδιαίτερα χαρακτηριστικά ορισμένων επαγγελμάτων, ενώ τα επασφάλιστρα υγείας καθορίζονται με βάση τα προβλήματα υγείας που αντιμετωπίζει ο ασφαλισμένος.
Επικουρικό Κεφάλαιο
Το Επικουρικό Κεφάλαιο ασφάλισης αστικής ευθύνης από αυτοκίνητα είναι Νομικό Πρόσωπο Ιδιωτικού Δικαίου εποπτευόμενο από τον υπουργό Ανάπτυξης. Καταβάλει αποζημίωση σε όσους δικαιούνται σε περίπτωση θανάτου, ή για σωματικές βλάβες, ή υλικές ζημιές, όταν προκαλούνται από αυτοκίνητα: α) αγνώστων στοιχείων (καλύπτονται μόνο ζωή και σωματικές βλάβες). β) ανασφάλιστα (εξαίρεση: άτομα που επιβιβάστηκαν γνωρίζοντας ότι το όχημα στο οποίο επέβαιναν είναι ανασφάλιστο). γ) οδηγούμενα από πρόσωπα που με πρόθεση προκαλούν την ζημιά. δ) ασφαλισμένα σε εταιρίες, των οποίων ανακαλείται η άδεια λειτουργίας λόγω παράβασης νόμου ή πτωχεύουν ή σε βάρος τους εκτέλεση απέβη άκαρπη.
Ζημιά
Είναι η απρόβλεπτη και οφειλόμενη σε τυχαίο, βίαιο και ανεξάρτητο από τη θέληση του ασφαλιζόμενου, βλάβη, απώλεια ή καταστροφή περιουσιακού στοιχείου.
Ημερομηνία έκδοσης
Η ημερομηνία κατά την οποία εγκρίνεται η αίτηση και εκδίδεται το ασφαλιστήριο συμβόλαιο από την ασφαλιστική εταιρεία.
Ημερομηνία έναρξης ισχύος
Η ημερομηνία κατά την οποία αρχίζει η ισχύς του ασφαλιστηρίου συμβολαίου και παρέχεται η κάλυψη.
Ημερομηνία λήξης
Η ημερομηνία κατά την οποία λήγει η ασφάλεια ζωής, αν ο ασφαλισμένος βρίσκεται στη ζωή.
Ίδιες Ζημιές
Ο όρος αναφέρεται στις ζημιές που θα υποστεί το ασφαλισμένο όχημα σε περίπτωση ατυχήματος και που ευθύνεται ο πελάτης ή ακόμα και στην περίπτωση που βρεθεί τρακαρισμένο.
Κακόβουλες ενέργειες
Ο όρος αναφέρεται σε ζημιές στο ασφαλισμένο όχημα που προκλήθηκαν άμεσα από οποιαδήποτε κακόβουλη δραστηριότητα ή ενέργεια ,που διαπράττεται από τρίτα προς τον ασφαλιζόμενο πρόσωπα, με αποκλειστικό σκοπό το βανδαλισμό ή την δολιοφθορά.
Κατοικία εξοχική ή δευτερεύουσα
Είναι η κατοικία στην οποία ο ασφαλιζόμενος δεν κατοικεί μόνιμα αλλά την επισκέπτεται κατά καιρούς και η οποία συνήθως βρίσκεται έξω από αστικά κέντρα ή σε προάστια ή σε εξοχικές τοποθεσίες.
Κατοικία Κύρια ή Πρώτη
Είναι η κατοικία που δηλώνεται στις Αρχές σαν μόνιμη.
Κτίριο / Οικοδομή
Είναι το κτίσμα μαζί με τις εγκαταστάσεις (πόρτες, παράθυρα, επενδύσεις, κεντρική θέρμανση, και λοιπά συναφή στοιχεία) που δεν είναι δυνατόν να αφαιρεθούν χωρίς να υποβαθμιστεί η αξία τους ή η αξία του κτίσματος.
Κίνδυνος
Ο βαθμός ή το ποσοστό της πιθανότητας που υπάρχει ότι θα συμβεί μια συγκεκριμένη ζημιά. Στην ασφαλιστική ορολογία ο όρος χρησιμοποιείται για να υποδηλώνει: α) έναν ασφαλισμένο, β) έναν κίνδυνο έναντι του οποίου γίνεται η ασφάλιση.
Λήπτης της Ασφάλισης
Το πρόσωπο το οποίο συμβάλλεται με την ασφαλιστική Εταιρία για την κατάρτιση της συγκεκριμένης ασφαλιστικής σύμβασης και έχει υποχρέωση να εξοφλεί τα ασφάλιστρα. Ο λήπτης της ασφάλισης μπορεί να λειτουργεί για δικό του λογαριασμό ή για λογαριασμό τρίτου.
Μόνιμη ολική ανικανότητα
Ανικανότητα ισοδύναμη με πλήρη και μόνιμη απώλεια ικανότητας προς εργασία.
Νομική Προστασία
Η ασφαλιστική εταιρία καλύπτει τον δικηγόρο και τα δικαστικά έξοδα για να διεκδικήσει αποζημίωση, σε πιθανή ζημιά του οχήματος ή σωματικών βλαβών του οδηγού ή των επιβαινόντων, από τροχαίο ατύχημα για το οποίο δεν ευθύνεται το ασφαλισμένο όχημα, υπεράσπιση σε ποινικά δικαστήρια, αν ο οδηγός του ασφαλισμένου οχήματος εμπλακεί σε τροχαίο ατύχημα και επιφέρει τραυματισμό ή και απώλεια ζωής τρίτων και διαφορές σε εμπορικές συναλλαγές ή συμβάσεις, που αφορούν το ασφαλισμένο όχημα.
Ομαδική ασφάλιση
Ασφάλιση που καλύπτει μια ομάδα ανθρώπων, συνήθως υπαλλήλους μιας εταιρείας. Βασίζεται στην αρχή του ότι η διαδικασία επιλογής μπορεί να εφαρμοσθεί απ’ ευθείας σε ομάδες ανθρώπων, όπως και σε μεμονωμένα άτομα.
Όριο ευθύνης Εταιρίας
Το ποσό μέχρι του οποίου ευθύνεται η Εταιρία να καταβάλει αποζημίωση.
Παρούσα αξία
Το ποσό εκείνο που επενδυόμενο με ένα συγκεκριμένο επιτόκιο θα οδηγήσει στη συσσώρευση ενός επιθυμητού ποσού σε μια δεδομένη χρονική στιγμή του μέλλοντος.
Περιεχόμενο
Είναι τα κινητά αντικείμενα που είναι μέσα στον στεγασμένο χώρο της κατοικίας καθώς και αυτά που, ενώ είναι σταθερά προσαρτημένα στην οικοδομή, αν χρειαστεί μπορούν να αφαιρεθούν και να επανεγκατασταθούν σε άλλη οικοδομή χωρίς να χάσουν την αξία τους (π.χ. συσκευές κλιματισμού, φωτιστικά, εντοιχιζόμενες ηλεκτρικές συσκευές κ.α.). Δεν εμπίπτουν στην έννοια του περιεχομένου και δεν καλύπτονται, μηχανοκίνητα οχήματα, τροχόσπιτα, σκάφη, ρυμουλκούμενα αντικείμενα και οτιδήποτε περιέχεται σε αυτά.
Περίοδος Ασφάλισης
Η περίοδος κατά τη διάρκεια της οποίας η Ασφαλιστική Εταιρία παρέχει ασφαλιστική κάλυψη στα ασφαλισμένα αντικείμενα.
Πραγματογνώμονας
Φυσικό ή νομικό πρόσωπο που έχει εντολή από την εταιρία να ερευνά την αιτία ή/και συνθήκες οποιασδήποτε ζημιάς και να προσδιορίζει το ύψος της.
Πράσινη Κάρτα
Είναι το πιστοποιητικό Διεθνούς Ασφάλισης που εκδίδει η εταιρία όταν επεκτείνει την κάλυψη αστικής ευθύνης στο εξωτερικό, σύμφωνα με το Ν.489/1976 και τις διατάξεις που κάθε φορά καθορίζει το Γραφείο Διεθνούς Ασφάλισης. Το πιστοποιητικό ισχύει για το διάστημα που το ασφαλισμένο όχημα βρίσκεται εκτός των ορίων της Ελληνικής Επικράτειας, τουλάχιστον για ένα (1) μήνα ή για ακέραιο πολλαπλάσιο του μήνα, και ποτέ η ισχύς του δεν μπορεί να υπερβαίνει τη διάρκεια ισχύος του ασφαλιστηρίου.
Προμήθεια
Ποσοστό του ασφαλίστρου που πληρώνεται σε ασφαλιστή από την ασφαλιστική εταιρεία ως αμοιβή για την πώληση και το service.
Πρόσθετη Πράξη
Το έντυπο που εκδίδει η Εταιρία με περιεχόμενο που τροποποιεί ασφαλιστήριο που ισχύει.
Πρόσκαιρη ολική ανικανότητα
Ανικανότητα που προκαλεί ολική ζημιά στη φυσιολογική λειτουργία και κίνηση του ατόμου αλλά αναμένεται η πλήρης αποκατάστασή της.
Πρόταση-Αίτηση Ασφάλισης
Ειδικό έντυπο της εταιρίας, στο οποίο λήπτης της ασφάλισης συμπληρώνει τα απαιτούμενα στοιχεία και πληροφορίες που ζητούνται. Το έντυπο αυτό αποτελεί τη βάση για την εκτίμηση του προς ασφάλιση κινδύνου και την έκδοση του ασφαλιστηρίου. Σαν πρόταση ασφάλισης νοούνται και τυχόν άλλα έγγραφα που έχουν συμπληρωματικές πληροφορίες ή διευκρινίσεις (επιστολές, καταστάσεις κ.α.).
Συνασφάλιση – Πολλαπλή Ασφάλιση
Είναι η περίπτωση όπου το ασφαλισμένο αντικείμενο την ίδια χρονική στιγμή ασφαλίζεται σε περισσότερους του ενός ασφαλιστές. Οι ασφαλίσεις αυτές είναι ισχυρές μέχρι την έκταση της ζημιάς, ή αναλογικά για τον κάθε ασφαλιστή, μέχρι το ποσό της σύμβασής του. Ο λήπτης της ασφάλισης ή ο ασφαλισμένος, οφείλουν να γνωστοποιούν σε κάθε ασφαλιστή που συνασφαλίζει, την ύπαρξη και των άλλων ασφαλιστικών συμβάσεων. Ο νόμος προβλέπει ότι στην συνασφάλιση μπορεί να υπάρχει ή και να μην υπάρχει συνεννόηση μεταξύ των αντασφαλιστών. Σε περίπτωση όμως που παραλείψει ο λήπτης ασφάλισης ή ασφαλιζόμενος να γνωστοποιήσει με δόλο την ύπαρξη συνασφάλισης στους συνασφαλιστές, τότε η ασφάλιση είναι ανίσχυρη.
Τρέχουσα εμπορική αξία
Είναι η αξία του ασφαλισμένου οχήματος πριν ακριβώς συμβεί ατύχημα, λαμβάνοντας υπόψη τη μείωση της αξίας λόγω φθοράς και παλαιότητας.
Υπασφάλιση
Ο όρος αναφέρεται στην περίπτωση της ασφάλισης ενός αντικείμενου με μικρότερο κεφάλαιο από την πραγματική του αξία (το αντίθετο δηλαδή από την υπερασφάλιση). Σε αυτή την περίπτωση, η αποζημίωση υπολογίζεται βάση του αναλογικού κανόνα και του ποσοστού ασφάλισης δηλαδή, αν ασφαλίσουμε το αυτοκίνητο για το 50% της αξίας του σε κάθε ζημία η ασφαλιστική θα μας αποζημιώσει το 50% της ζημιάς.
Υπερασφάλιση
Όταν η αξία του αγαθού που δηλώθηκε κατά την έναρξη της σύμβασης είναι μεγαλύτερη από την τρέχουσα. Αυτό μπορεί να οφείλεται, είτε σε ακούσια υπερτίμηση της ασφαλιστικής αξίας του πράγματος, είτε σε εκούσια δόλια πρόθεση του λήπτη της ασφάλισης-ασφαλισμένου. Ανεξάρτητα του αν συμβαίνει το ένα ή το άλλο και τους λόγους στους οποίους οφείλεται, αντίκειται τόσο στην ασφαλιστική αρχή διαχείρισης κινδύνου, όσο και στην υφιστάμενη νομοθεσία.
Φροντίδα Ατυχήματος
Σε περίπτωση ατυχήματος μπορεί ο ασφαλιζόμενος να καλέσει οποιαδήποτε ώρα στην φροντίδα, η οποία στέλνει άνθρωπο για την βοήθεια καταγραφής των στοιχείων του συμβάντος, την σύνταξη δήλωσης ατυχήματος και την λήψη φωτογραφιών.
Φυσιολογική φθορά
Η φθορά/επιδείνωση της κατάστασης αντικειμένων από τη χρήση τους, την παλαιότητά τους ή τις συνθήκες περιβάλλοντος.