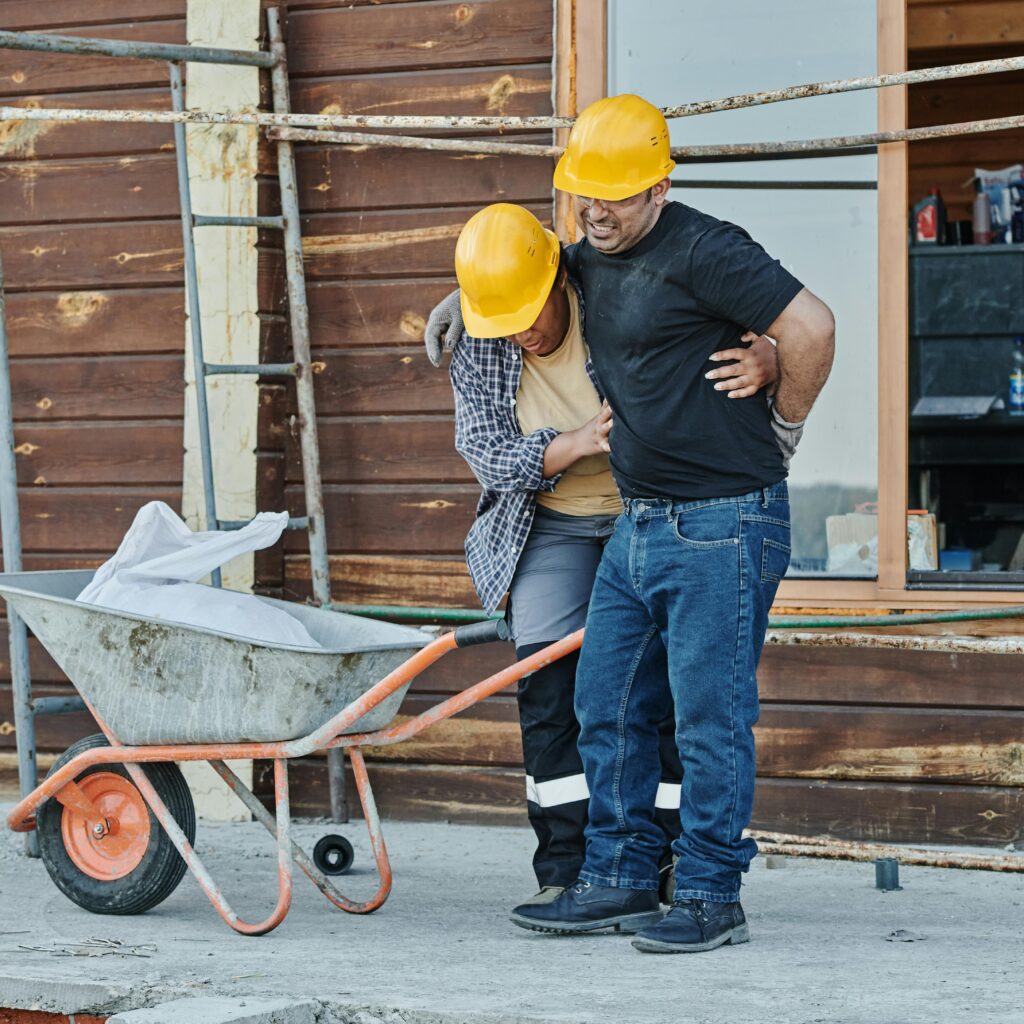
Υπάρχει μια Ομαδική ασφάλιση που προστατεύει τους εργαζομένους μιας επιχείρησης από κάποιο ατύχημα ή κάποια ασθένεια που θα τους προκαλέσει ανικανότητα για εργασία,, ίσως και κάποια προσωρινή ή μόνιμη απώλεια τους εισοδήματός τους, ενώ σε περίπτωση που δεν επιβιώσουν συνεπεία ατυχήματος ή ασθένειας, ένα εφάπαξ ποσό θα πάει στην οικογένειά τους ως ένα βοήθημα για να αντιμετωπιστούν τα πρώτα έξοδα μετά την απώλεια του βασικού εισοδήματος της οικογενείας – που εδώ υποθέτουμε ότι ανήκε στον ασφαλισμένο εργαζόμενο ενός Ομαδικού ασφαλιστηρίου Ζωής και Ανικανοτήτων.
Έχουμε ήδη εξηγήσει τι είναι το Ομαδικό Ασφαλιστήριο και γιατί είναι χρήσιμο για την επιχείρηση, καθώς και ποια είναι τα οφέλη τόσο για τους εργαζόμενους όσο και για τον επιχειρηματία – εργοδότη.
Συνήθως οι περισσότεροι επιχειρηματίες επέλεγαν ένα ομαδικό ασφαλιστήριο υγείας με παροχές πρωτοβάθμιας και δευτεροβάθμιας περίθαλψης. Σταδιακά άρχισαν να προσθέτουν και καλύψεις για ανικανότητα εργασίας, θάνατο και απώλεια εισοδήματος.
Ένα Ομαδικό Ζωής και Ανικανοτήτων μπορεί να είναι είτε αυτόνομο, είτε να συνδυαστεί με ένα Ομαδικό Ασφαλιστήριο Υγείας.
Η ασφάλιση ζωής και ανικανότητας αποτελεί σημαντικό κομμάτι της ολοκληρωμένης προστασίας για το εργατικό δυναμικό μιας επιχείρησης, αρκεί να έχει Προνοήσει γι’ αυτό ο επιχειρηματίας – εργοδότης. Παρέχει οικονομική ασφάλεια και στήριξη σε περιπτώσεις αναπάντεχων γεγονότων που μπορεί να επηρεάσουν την υγεία και την ζωή των εργαζομένων.
Ας δούμε πώς καλύπτονται οι δύο αυτές πτυχές:
1. Ασφάλιση Ζωής:
• Προστατεύει την οικονομική ασφάλεια των δικαιούχων σε περίπτωση θανάτου του ασφαλισμένου.
• Μπορεί να παρέχει πληρωμές στους δικαιούχους, οι οποίοι μπορεί να είναι η οικογένεια (πατέρας -μητέρα – αδέλφια), ο, η σύζυγος και τα τέκνα ή ο, η σύντροφος, ή άλλοι καθορισμένοι δικαιούχοι.
• Οι πληρωμές αυτές μπορούν να χρησιμοποιηθούν για την κάλυψη ενοικίου, δανείων, εκπαίδευσης παιδιών, και για γενική οικονομική στήριξη.
2. Ασφάλιση Ανικανότητας (για εργασία) :
• Προστατεύει τον ασφαλισμένο από την απώλεια εισοδήματος σε περίπτωση που καταστεί ανίκανος να εργαστεί λόγω ατυχήματος ή ασθένειας.
• Μπορεί να παρέχει μηνιαίες πληρωμές που αντιστοιχούν σε ένα ποσοστό του εισοδήματος του ασφαλισμένου.
• Οι πληρωμές αυτές μπορούν να χρησιμοποιηθούν για την κάλυψη των ζωτικών εξόδων, όπως ενοίκιο, τροφή, ιατρικές δαπάνες, κ.λπ.
Η προσφορά αυτών των ασφαλίσεων ως επιχειρησιακό πλεονέκτημα μπορεί να ενθαρρύνει τους εργαζομένους να αισθάνονται πιο ασφαλείς και προστατευμένοι, προάγοντας έτσι την ευημερία και την ικανοποίησή τους στον εργασιακό τους χώρο. Επιπλέον, αυτή η προστασία μπορεί να βοηθήσει τις εταιρείες να προσελκύουν και να διατηρούν υψηλό επίπεδο ταλέντου και δεξιοτήτων στο πλαίσιο της ανταγωνιστικής αγοράς εργασίας.
Πώς ένας εργαζόμενος μπορεί να βρεθεί σε οικονομική δυσχέρεια αν δεν συμμετέχει σε μια ομαδική ασφάλιση ζωής και ανικανοτήτων?
Η έλλειψη συμμετοχής σε ομαδική ασφάλιση ζωής και ανικανότητας μπορεί να εκθέσει έναν εργαζόμενο σε οικονομικούς κινδύνους σε περίπτωση απρόβλεπτων συμβάντων. Ορισμένοι τρόποι με τους οποίους η έλλειψη ασφάλισης ζωής και ανικανότητας μπορεί να επηρεάσει οικονομικά έναν εργαζόμενο περιλαμβάνουν:
1. Απώλεια Εισοδήματος λόγω Ανικανότητας:
• Αν ο εργαζόμενος αναγκαστεί να απουσιάσει από την εργασία λόγω ασθένειας ή ατυχήματος, η έλλειψη ασφάλισης ανικανότητας μπορεί να οδηγήσει σε απώλεια εισοδήματος. Αυτό μπορεί να επηρεάσει την ικανότητα του εργαζομένου να καλύψει τα ημερήσια έξοδα και να διατηρήσει την οικονομική του σταθερότητα.
2. Ανεξέλεγκτα Οικονομικά Βάρη σε Περίπτωση Θανάτου:
• Σε περίπτωση θανάτου του εργαζομένου, η οικογένειά του μπορεί να βρεθεί αντιμέτωπη με τα οικονομικά βάρη της κηδεμονίας, του ενοικίου, των δανείων, καθώς και άλλων υποχρεώσεων.
3. Ελλιπής Προστασία για την Οικογένεια:
• Η έλλειψη ασφάλισης ζωής μπορεί να αφήσει την οικογένεια του εργαζομένου χωρίς επαρκή προστασία σε περίπτωση απώλειας του βασικού εισοδήματος.
4. Υποχρεώσεις Υγειονομικών Δαπανών:
• Αν ο εργαζόμενος δεν έχει ασφάλιση υγείας, ενδέχεται να αντιμετωπίσει υψηλά ιατρικά έξοδα σε περίπτωση ασθένειας ή ατυχήματος.
Η ομαδική ασφάλιση προσφέρει μια οικονομικά αποδοτική λύση για την προστασία των εργαζομένων από αυτούς τους κινδύνους, προσφέροντας τους ηρεμία και στήριξη σε περιπτώσεις ανάγκης.
Ποιες είναι οι ασφαλιστικές καλύψεις για την ανικανότητα;
Οι ασφαλιστικές καλύψεις για την ανικανότητα ποικίλλουν ανάλογα με τον τύπο της ασφάλισης και τις συγκεκριμένες συμφωνίες που έχει κάνει ο επιχειρηματίας – εργοδότης με τον Ασφαλιστή. Ας δούμε παρακάτω κάποιους τύπους ασφαλίσεων που συνήθως καλύπτουν την ανικανότητα.
Μόνιμη Ολική Ανικανότητα από Ασθένεια
Η μόνιμη ολική ανικανότητα από ασθένεια αναφέρεται στην κατάσταση όπου ένα άτομο χάνει την ικανότητά του να εκτελέσει οποιαδήποτε εργασία ή καθημερινές δραστηριότητες λόγω σοβαρής (χρόνιας) ασθένειας. Σε αυτήν την περίπτωση, η ανικανότητα είναι μόνιμη, προκαλείται από ασθένεια και επηρεάζει όλη τη διάρκεια της ζωής του ατόμου.
Για να καθοριστεί η μόνιμη ολική ανικανότητα από ασθένεια, συνήθως απαιτείται η ιατρική εκτίμηση και ο καθορισμός από εξειδικευμένο ιατρικό προσωπικό. Η ασφαλιστική εταιρεία ή το ασφαλιστικό πρόγραμμα (ομαδικό ή ατομικό) θα έχει συγκεκριμένους ορισμούς και κριτήρια για το τι θεωρείται “μόνιμη ολική ανικανότητα από ασθένεια”.
Σε πολλές περιπτώσεις, η μόνιμη ολική ανικανότητα από ασθένεια μπορεί να έχει ως αποτέλεσμα την πληρωμή προνομιακών αποζημιώσεων από την ασφαλιστική εταιρεία. Αυτό το είδος της ασφάλισης μπορεί να παρέχει οικονομική ασφάλεια στα άτομα που αντιμετωπίζουν σοβαρά προβλήματα υγείας που τους εμποδίζουν να εργαστούν και να εκτελέσουν τις καθημερινές τους δραστηριότητες.
Μόνιμη Ολική Ανικανότητα από Ατύχημα
Η μόνιμη ολική ανικανότητα από ατύχημα αναφέρεται στην κατάσταση όπου ένα άτομο χάνει την ικανότητά του να εκτελέσει οποιαδήποτε εργασία ή καθημερινές δραστηριότητες λόγω τραυματισμού που προέκυψε από ατύχημα. Σε αυτήν την περίπτωση, η ανικανότητα είναι μόνιμη και σχετίζεται με τραυματικές καταστάσεις που παραμένουν σταθερές ή επιδεινώνονται με την πάροδο του χρόνου.
Για να καθοριστεί η μόνιμη ολική ανικανότητα από ατύχημα, συνήθως απαιτείται η ιατρική εκτίμηση και ο καθορισμός από εξειδικευμένο ιατρικό προσωπικό. Ορισμένες φορές, αυτή η ανικανότητα συνδέεται με την απώλεια ή την παράλυση σημαντικών μελών ή λειτουργιών του σώματος λόγω τραυματισμού.
Αυτό το είδος της ασφάλισης μπορεί να παρέχει οικονομική ασφάλεια σε άτομα που έχουν υποστεί σοβαρά ατυχήματα και πλέον δεν είναι σε θέση να εργαστούν ή να εκτελέσουν τις καθημερινές τους δραστηριότητες.
Μόνιμη Μερική Ανικανότητα από Ατύχημα
Η μόνιμη μερική ανικανότητα από ατύχημα αναφέρεται στην κατάσταση όπου ένα άτομο χάνει την ικανότητά του να εκτελέσει ορισμένες, αλλά όχι όλες, τις εργασίες ή καθημερινές δραστηριότητες λόγω τραυματισμού που προήλθε από ατύχημα. Σε αυτήν την περίπτωση, η ανικανότητα είναι μόνιμη και επηρεάζει μόνον ένα μέρος των καθημερινών εργασιών ή σωματικών λειτουργιών του ατόμου.
Ο καθορισμός της μόνιμης μερικής ανικανότητας συνήθως προϋποθέτει ιατρική εκτίμηση και καθορισμό από εξειδικευμένο ιατρικό προσωπικό. Η ασφαλιστική εταιρεία ή το ασφαλιστικό πρόγραμμα θα έχει συγκεκριμένους ορισμούς και κριτήρια για το τι θεωρείται “μόνιμη μερική ανικανότητα από ατύχημα”.
Στην περίπτωση της μόνιμης μερικής ανικανότητας, ο ασφαλισμένος εξακολουθεί να είναι σε θέση να εκτελεί ορισμένες καθημερινές δραστηριότητες ή εργασίες, αλλά ενδέχεται να χρειάζεται βοήθεια ή προσαρμογές λόγω των επιπτώσεων του τραυματισμού. Η ασφαλιστική αποζημίωση που παρέχεται για τη μόνιμη μερική ανικανότητα εξαρτάται συνήθως από το βαθμό της ανικανότητας και τις συγκεκριμένες ρυθμίσεις του σχεδίου ασφάλισης.
Απώλεια Ζωής (Θάνατος) από Ατύχημα
Ο θάνατος από ατύχημα ορίζεται ασφαλιστικά με βάση τους όρους και την πολιτική της κάθε ασφαλιστικής σύμβασης. Κάθε ασφαλιστική εταιρεία μπορεί να έχει διαφορετικούς ορισμούς και όρους για τον θάνατο από ατύχημα. Παρ’ όλα αυτά, υπάρχουν κάποια συνήθη κοινά στοιχεία όπως,
1. Ορισμός του Ατυχήματος:
• Ο θάνατος πρέπει να προκύπτει από ατύχημα, το οποίο συνήθως ορίζεται ως ένα ξαφνικό, εξωτερικό, και απρόβλεπτο συμβάν που οδηγεί στο θάνατο.
2. Εξαιρέσεις και Περιορισμοί:
• Οι ασφαλιστικές συμβάσεις συχνά περιέχουν εξαιρέσεις και περιορισμούς σχετικά με την κάλυψη του θανάτου από ατύχημα. Για παράδειγμα, κάποιες ασφαλιστικές εταιρείες ενδέχεται να εξαιρούν κάποιες επικίνδυνες δραστηριότητες ή καταστάσεις.
3. Ιατρική Γνωμάτευση αιτίας Θανάτου:
• Σε ορισμένες περιπτώσεις, η ασφαλιστική εταιρεία μπορεί να απαιτεί ιατρικά στοιχεία ή έκθεση από γιατρό για την επιβεβαίωση του ότι ο θάνατος προκλήθηκε από ατύχημα.
Είναι σημαντικό για τον ασφαλισμένο να διαβάσει προσεκτικά τους όρους της ασφαλιστικής σύμβασης και να κατανοήσει πλήρως τις συνθήκες και τους περιορισμούς που ισχύουν για την κάλυψη απώλειας ζωής από ατύχημα.
Ιατροφαρμακευτικά έξοδα από Ατύχημα
Τα ιατροφαρμακευτικά έξοδα από ατύχημα, εφόσον έχουν επιλεγεί ως κάλυψη, προσφέρουν κάλυψη για ατυχήματα και τραυματισμούς. Οι ασφαλιστικές καλύψεις για ιατροφαρμακευτικά έξοδα από ατύχημα μπορεί να παρέχουν αποζημίωση για τις ακόλουθες περιπτώσεις:
1. Ιατρικές Δαπάνες:
• Καλύπτονται οι ιατρικές δαπάνες που προκύπτουν λόγω ατυχήματος, συμπεριλαμβανομένων των επισκέψεων σε γιατρούς, των εξετάσεων, των ακτινογραφιών, των επεμβάσεων και των νοσοκομειακών δαπανών.
2. Φάρμακα:
• Καλύπτονται τα φάρμακα που προστατεύουν ή ανακουφίζουν από τις συνέπειες του τραυματισμού, σύμφωνα με τις οδηγίες του γιατρού.
3. Χειρουργικές Επεμβάσεις:
• Καλύπτονται οι δαπάνες για χειρουργικές επεμβάσεις που προκύπτουν από το ατύχημα (ενδεχομένως και ανάλογα με τους όρους της κάθε εταιρείας στην συγκεκριμένη κάλυψη).
4. Φυσικοθεραπείες:
• Καλύπτονται οι δαπάνες για θεραπεία φυσικοθεραπειών που είναι αναγκαίες για την ανάκαμψη του ασφαλισμένου από τον τραυματισμό.
5. Ειδικά Ιατρικά Είδη:
• Καλύπτονται δαπάνες για ειδικά ιατρικά είδη ή εξοπλισμό που απαιτούνται να αγορασθούν συνεπεία του τραυματισμού.
Πάντα να εξετάζουμε προσεκτικά τους όρους και τις προϋποθέσεις της ασφαλιστικής σύμβασης, καθώς κάθε ασφαλιστήριο συμβόλαιο μπορεί να έχει διαφορετικές καλύψεις, περιορισμούς και εξαιρέσεις.
Συνολικά η προσθήκη καλύψεων θανάτου και ανικανότητας σε ένα ομαδικό ασφαλιστήριο συμβόλαιο για τους εργαζομένους, μπορεί να προσφέρει πολλά οφέλη σε έναν επιχειρηματία.
Η προσφορά καλύψεων θανάτου και ανικανότητας προς τους εργαζομένους, δείχνει την φροντίδα και την αξία που η επιχείρηση αποδίδει στο προσωπικό της. Αυτό δεν βελτιώνει μόνο τη σχέση με τους εργαζομένους, αλλά επίσης το κλειδί είναι ότι δημιουργεί ένα αίσθημα ασφάλειας και ευημερίας στο εργατικό δυναμικό.
Η κάλυψη για την λήψη ενός εφάπαξ κεφαλαίου σε περίπτωση απρόβλεπτης απώλειας ζωής ενός εργαζομένου, προς την οικογένειά του, αμέσως δείχνει το ενδιαφέρον της επιχείρησης για την ευημερία των εργαζομένων της, καθώς και των οικογενειών τους.
Η παροχή καλύψεων αυξάνει την πιθανότητα διατήρησης των εργαζομένων και τους ενθαρρύνει να παραμείνουν στην εταιρεία. Επίσης, σε επιχειρήσεις που έχουν πολύ μεγάλα ποσοστά επαγγελματικής επικινδυνότητας, πλέον των μέτρων υγιεινής και ασφάλειας στους χώρους εργασίας, μπορεί να συμβάλει στον έλεγχο της προσωρινής παύσης εργασιών του εργατικού δυναμικού, λόγω ατυχημάτων ή/και ανικανότητας
Σε ορισμένες περιπτώσεις, υπάρχουν νομικές υποχρεώσεις για την παροχή ορισμένων καλύψεων, όπως η ασφάλιση εργατικού ατυχήματος. Η προσφορά και επέκταση των καλύψεων ενισχύει τη συμμόρφωση με τους νομικούς κανόνες.
Συνολικά, η προσθήκη καλύψεων απώλειας ζωής και ανικανότητας αποτελεί μια σημαντική επένδυση στο κεφάλαιο του ανθρωπίνου δυναμικού μιας επιχείρησης και μπορεί να συμβάλει στη δημιουργία ενός υγιούς και παραγωγικού εργατικού δυναμικού !
Εάν είσαι ιδιοκτήτης επιχείρησης ανεξαρτήτου μεγέθους ή στέλεχος εταιρείας, μπορώ να σου δείξω πώς να έχεις μια καθαρή εικόνα για τους κινδύνους της εταιρείας ή της επιχείρησής σου και να επανασχεδιάσεις το Risk Management αυτής, μέσα από μια εξειδικευμένη μελέτη B.R.M.A αποκλειστικά για εταιρείες / επιχειρήσεις.
Θα χαρώ να επικοινωνήσουμε !