«Θέλω να γυρίσω στο σπίτι, και όχι αναγκαστικά και για πάντα.
Θέλω να γυρίσω στο σπίτι, πιο συχνά πιο πολύ, πιο ελεύθερα.
Θέλω να γυρίσω στο σπίτι. Εκεί είναι το σημείο αναφοράς μου, το κέντρο βαρύτητάς μου. Η τρυφερότητα που μ’ αυτή φορτίζω τις μπαταρίες της ενέργειάς μου.
Θέλω να γυρίσω στο σπίτι, δεν θέλω να περάσω τη ζωή μου ψάχνοντας εδώ κι εκεί για να δω που βρίσκομαι.»
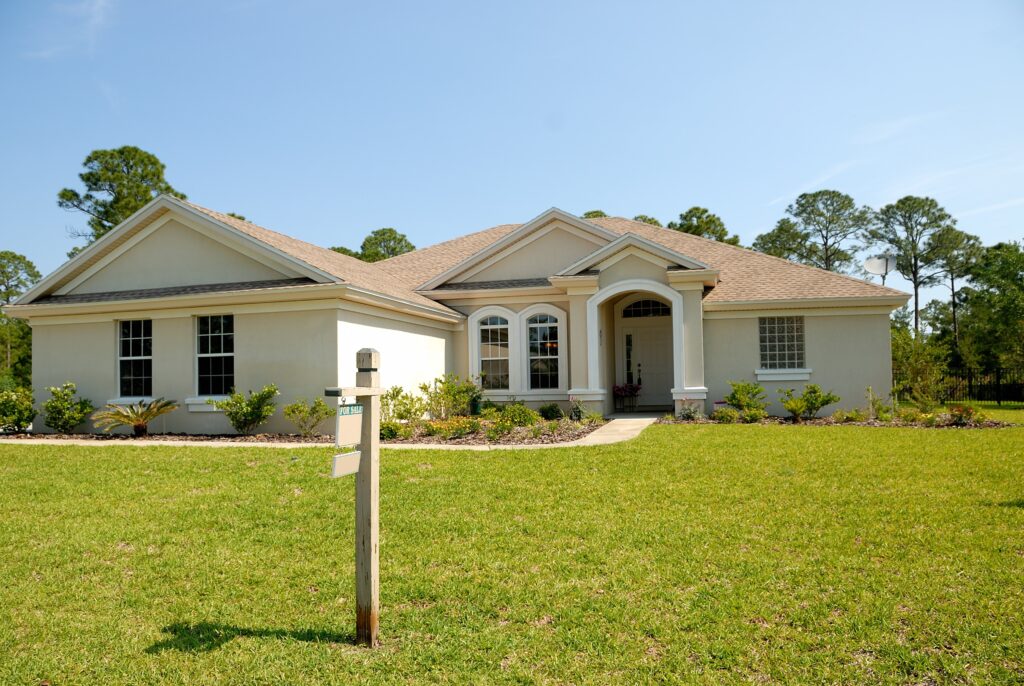
Το σπίτι σου, το καταφύγιό σου.
Σκέφτομαι μερικές φορές και προσπαθώ να νοιώσω, πώς άραγε να αισθάνεται ένας άνθρωπος που από τη μια στιγμή στην άλλη, για κάποιο λόγο, έμεινε δίχως σπίτι …
Πώς είναι τη μια μέρα να έρχεσαι από την εργασία σου, να κάνεις το μπάνιο σου, να βάζεις τα άνετα ρούχα σου, να ετοιμάζεις κάτι να φας, να χαλαρώνεις στο ωραίο σου καθιστικό και να κοιμάσαι στα μοσχομυριστά σου κλινοσκεπάσματα και ακριβώς την επόμενη όλα αυτά να μην Υπάρχουν;
Δύσκολο θα είναι, θαρρώ …
Τί όμως θα μπορούσαμε να κάνουμε για να αισθανόμαστε μια επιπλέον ασφάλεια σε περίπτωση που ίσως να υπήρχε πιθανότητα να μην είχαμε μια μέρα το σπίτι μας; Μα φυσικά να προΝοήσουμε και να δούμε πώς ένα από τα σημαντικότερα περιουσιακά μας στοιχεία, μπορεί να προστατευτεί.
Ίσως να πιστεύεις ότι το να ασφαλίσεις την κατοικία σου είναι ένα πολύ μεγάλο και δαπανηρό κόστος τη σημερινή εποχή.
Πριν δούμε μαζί αν ισχύει αυτό, καλό θα ήταν να λάβεις υπ’όψη σου και μερικές επιπρόσθετες πληροφορίες.
Αν είσαι λοιπόν ιδιοκτήτης ενός ακινήτου, τότε η ασφάλιση κατοικίας θα σε απαλλάξει από ένα επιπρόσθετο οικονομικό άγχος σε περίπτωση που είτε κάποιο τμήμα του σπιτιού, είτε κάποιο αντικείμενο από το περιεχόμενό του, χρειαστεί επισκευή ή αντικατάσταση και μπορεί να προκληθεί από μια ζημιά όπως π.χ πυρκαγιά, κλοπή, πλημμύρα κ.α.
Μία εκ των καλύψεων ενός ασφαλιστηρίου συμβολαίου κατοικίας είναι η κάλυψη της δομής του σπιτιού στο οποίο ζεις (π.χ. θεμέλια, τοίχοι και στέγη του σπιτιού). Η δομή της κατοικίας σου μπορεί να πληγεί σημαντικά από φυσικά φαινόμενα όπως η φωτιά, ο σεισμός και η πλημμύρα. Η προστασία της κατοικίας μπορεί επίσης να βοηθήσει στην κάλυψη άλλων έτερων κατασκευών που είναι προσαρτημένες στο σπίτι, όπως π.χ ένα γκαράζ ή ένα στέγαστρο, έναντι ορισμένων κινδύνων.
Η ασφάλιση κατοικίας δεν βοηθά μόνο στην κάλυψη ζημιών της δομής της. Σου παρέχει επίσης κάλυψη και για τα προσωπικά σου αντικείμενα που υπάρχουν μέσα σε αυτό. Αν υποθέσουμε ότι σου έκλεψαν την τηλεόραση, τον ηλεκτρονικό σου υπολογιστή και το playstation ή καταστρέφονται τα έπιπλά σου από φωτιά, η ασφάλιση της κατοικίας σου, μέσα από την ασφάλιση περιεχομένου, έρχεται να σε ανακουφίσει οικονομικά με την πληρωμή, είτε για την επισκευή, είτε για την αντικατάσταση των κατεστραμμένων αντικειμένων σου.
Επίσης μέσα από ένα ασφαλιστήριο συμβόλαιο κατοικίας μπορείς να ενσωματώσεις και την κάλυψη της Αστικής Ευθύνης από καλυπτόμενους κινδύνους. Αν για παράδειγμα μια φωτιά ή πλημμύρα από διαρροή σωληνώσεων, που ξεκινάει από το διαμέρισμά σου, επεκταθεί προκαλώντας καταστροφές σε περιουσιακά στοιχεία άλλων ιδιοκτητών, οφείλεις βάση νόμου να αποκαταστήσεις τις ζημίες αυτές. Η κάλυψη της Αστικής Ευθύνης θα σε βοηθήσει να αποκαταστήσεις οικονομικά τις ζημιές αυτές στις ξένες ιδιοκτησίες.
Λάβε επίσης υπόψη σου, ότι η κάθε κάλυψη σε ένα ασφαλιστήριο συμβόλαιο κατοικίας υπόκειται σε ένα όριο, δηλαδή το μέγιστο ποσό που θα πλήρωνε το συμβόλαιό σου για μια καλυπτόμενη ζημιά, όπως και κάποια πρώτα χρήματα (απαλλαγή) που θα χρειαστεί να δαπανήσεις εσύ προτού η εταιρεία προβεί στην τελική αποζημίωση της ζημιάς. Εδώ βέβαια χρειάζεσαι τη γνώση και την εξειδίκευση ενός έμπειρου ασφαλιστικού διαμεσολαβητή ο οποίος θα σε κατευθύνει να επιλέξεις την ορθότερη για εσένα ασφάλιση.
Τι είδη ασφάλισης κατοικίας υπάρχουν και τι καλύπτουν;
Υπάρχουν δύο βασικά είδη στην ασφάλιση κατοικίας, η ασφάλιση του κτιρίου και η ασφάλιση του περιεχομένου. Αυτά μπορούν είτε να αγοραστούν μεμονωμένα, είτε μαζί ως συνδυασμένο προϊόν ασφάλισης κατοικίας.
Η Ασφάλιση Κτιρίου σε καλύπτει σε περίπτωση ζημιάς στη δομή του σπιτιού όπως τοίχους, στέγη και δάπεδα. Επίσης σε μερικές περιπτώσεις μπορεί να καλύψει και ζημιές σε σταθερά εξαρτήματα (κτιριακές βελτιώσεις).
Η Ασφάλιση Περιεχομένου σε καλύπτει για απώλεια ή ζημιά σε προσωπικά αντικείμενα σε περίπτωση πυρκαγιάς, κλοπής, πλημμύρας και άλλων κινδύνων. Καλύπτει όλα τα προσωπικά σου αντικείμενα – οτιδήποτε δεν συνδέεται φυσικά με το κτίριο – έναντι του κόστους απώλειας ή ζημιάς (π.χ έπιπλα, ρουχισμός, συσκευές, λοιπός εξοπλισμός κ.α).
Προσοχή, αντικείμενα ιδιαίτερης αξίας λόγου χάρη, πίνακες, κοσμήματα, αντίκες, συλλογές κλπ, ασφαλίζονται κατόπιν ειδικής συμφωνίας με την Ασφαλιστική εταιρεία.
Η ασφάλιση κατοικίας (ασφάλιση κτιρίου ή/και περιεχομένου), δεν είναι υποχρεωτική στη χώρα μας. Όμως, οι τρέχουσες συνθήκες του περιβάλλοντος σε παγκόσμιο επίπεδο, όπου λόγω των έντονων πλέον φυσικών φαινομένων προκαλούν μεγάλες οικονομικές καταστροφές, ίσως επισπεύσουν την ανάγκη για υποχρεωτική ασφάλιση ακόμα και για τα περιουσιακά μας στοιχεία.
Αν όμως έχεις αποκτήσει μέσω στεγαστικού δανείου την κατοικία σου, αυτή η παράμετρος γεννά την υποχρέωση σε εσένα τον δανειολήπτη, στο να ασφαλίσεις το δανειοδοτούμενο ακίνητο για λογαριασμό του πιστωτικού ιδρύματος που το χρηματοδότησε. Παρ’ όλ’ αυτά να γνωρίζεις ότι δεν είσαι υποχρεωμένος να το ασφαλίσεις σε Ασφαλιστική Εταιρεία συνεργαζόμενη με την Τράπεζα. Μπορείς να επιλέξεις τον δικό σου ασφαλιστικό διαμεσολαβητή και να προσκομίσεις ασφαλιστήριο κατοικίας της δικής σου επιλογής. Εάν διαθέτεις το δικό σου σπίτι, με ή χωρίς δάνειο, αυτή η ασφάλιση θα πρέπει να είναι κορυφαία προτεραιότητά σου.
Πρέπει να αγοράσω ασφάλεια κατοικίας και χρειάζομαι ασφάλεια κτιρίου και περιεχομένου;
Πολλοί άνθρωποι χρειάζονται ασφάλιση κτιρίου και περιεχομένου, ενώ μερικοί άλλοι χρειάζονται μόνο έναν τύπο κάλυψης από τους δύο.
Μπορεί να χρειάζεσαι και τα δύο εάν:
Είσαι ιδιοκτήτης κατοικίας και διαμένεις μόνιμα σε αυτή.
Μάλλον χρειάζεσαι και τα δύο. Θυμίζω ότι στην Ελλάδα η ασφάλιση κτιρίων δεν είναι υποχρεωτική, τουλάχιστον όχι Ακόμα, όμως είναι απαιτητή συνήθως από τον ενυπόθηκο δανειστή σου (Τράπεζα). Ακόμα κι αν είσαι ιδιοκτήτης χωρίς να έχεις κάποια υποθήκη, εξακολουθεί να είναι συνήθως μια καλή ιδέα, καθώς καλύπτει το κόστος επισκευής ή ανοικοδόμησης σε περίπτωση ζημιάς και αυτό το κόστος ενίοτε μπορεί να είναι πολύ υψηλό.
Επίσης σε περίπτωση ζημιάς μπορούν να υποστούν καταστροφές, μερικές ή ολικές, και αντικείμενα εντός του σπιτιού, του περιεχομένου της κατοικίας, τα οποία και αυτά για την αντικατάστασή τους ενδεχομένως να έχουν ένα υψηλό κόστος.
Μπορεί να μην χρειάζεσαι και τα δύο εάν:
Είσαι ενοικιαστής.
Πιθανότατα θα χρειαστείς μόνο ασφάλιση περιεχομένου. Δεν χρειάζεται να ασφαλίσεις το κτίριο, καθώς αυτό αποτελεί ευθύνη του ιδιοκτήτη σου να μεριμνήσει και να ενεργοποιήσει αυτήν την κάλυψη για την προστασία της περιουσίας του. Αλλά αν θέλεις τα υπάρχοντά σου να είναι ασφαλισμένα, εναπόκειται σε εσένα και όχι στον ιδιοκτήτη του ακινήτου, να συνάψεις ασφάλεια του περιεχομένου σου.
Είσαι ιδιοκτήτης κατοικίας που ενοικιάζεις
Πιθανότατα θα χρειαστείς μόνο ασφάλιση κτιρίου η οποία θα σε προστατέψει από τους κινδύνους που έχουν προαναφερθεί.
Μια άλλη σημαντική εξίσου κάλυψη είναι η απώλεια ενοικίων σε περίπτωση που το κτίριο που ενοικιάζεις πάθει μια καταστροφή όπου συνεπεία αυτού δεν μπορείς πλέον, μέχρι να αποκατασταθεί η ζημιά -βλάβη, να εισπράξεις το ενοίκιό σου.
Να σημειώσω εδώ ότι είναι συνήθως πιο οικονομικό να συνδυάζεις σε ένα ασφαλιστήριο συμβόλαιο και τις δυο ασφαλίσεις (κτίριο και περιεχόμενο), αντί να συνάψεις για την κάθε μια ξεχωριστή ασφαλιστική σύμβαση.
Ποιες ζημιές καλύπτονται από ένα ασφαλιστήριο περιουσίας;
Οι ζημιές που μπορεί να υποστεί ένα ακίνητο ή το περιεχόμενό του, στην ασφαλιστική βιομηχανία ονομάζονται «κίνδυνοι». Αυτό που στην ουσία σου παρέχει ένα ασφαλιστήριο συμβόλαιο περιουσίας είναι μια υπόσχεση ότι εάν συνεπεία ενός από τους κάτωθι κινδύνους επηρεαστεί το ακίνητό σου, θα συνδράμει οικονομικά στην αντικατάσταση ή/και αποκατάσταση του πληγέντος αντικειμένου, δίχως να επιβαρυνθείς με υπέρογκα ποσά γι’ αυτήν τη διαδικασία.
Ενδεικτικά, σου αναφέρω κάποιες από τις καλύψεις ενός ασφαλιστηρίου περιουσίας:
Φωτιά ή κεραυνός – Καπνός – Σεισμός – Φυσικά Φαινόμενα (ανεμοθύελλες, χαλάζι, πλημμύρες) – Εκρήξεις – Εξεγέρσεις – Τρομοκρατικές Ενέργειες – Ζημιές από αεροσκάφη – Ζημιές που προκλήθηκαν από οχήματα – Βανδαλισμός – Κλοπή – Πτώση αντικειμένων – Βάρος πάγου, χιονιού – Παγετός – Χαλάζι – Υπερχείλιση ή διαρροή νερού από οικιακά συστήματα όπως υδραυλικά, κλιματισμός, αποχέτευση – Ξαφνική ζημιά από διακοπή ρεύματος – Ζημιές στον Ηλιακό Θερμοσίφωνα – Έξοδα μεταστέγασης κ.α.
Ας δούμε ένα παράδειγμα: Ένας σωλήνας σπάει μια παγωμένη νύχτα του χειμώνα, στέλνοντας νερό σαν καταρράκτη στην κουζίνα σου. Μέχρι να καλέσεις τον αρμόδιο τεχνικό ίσως να προλάβουν να προκληθούν κάποιες ζημιές. Η κάλυψη κτιρίου θα σε αποζημιώσει για ζημιές σε εντοιχισμένα ή μη αντικείμενα, όπως π.χ τα ντουλάπια, τα πατώματα, ενώ η κάλυψη του περιεχομένου θα φροντίσει να αποζημιώσει ο,τιδήποτε αντικείμενο καταστράφηκε π.χ έπιπλα από την ξαφνική διαρροή του νερού μέσα στο σπίτι, αφού πρωτίστως αφαιρεθεί η όποια τυχόν χρηματική απαλλαγή υπάρχει συμφωνημένη στο ασφαλιστήριο περιουσίας σου.
Πώς καλύπτω τα περιουσιακά μου στοιχεία;
Ένα ασφαλιστήριο συμβόλαιο περιουσίας υπόκειται σε ένα όριο. Αυτό το όριο είναι το μέγιστο ποσό που θα πληρώσει το συμβόλαιό σου για μια καλυπτόμενη ζημία. Μπορείς να προσαρμόσεις τα όρια κάλυψης στις ανάγκες σου — λαμβάνοντας υπόψη, για παράδειγμα, την αξία κατασκευής του σπιτιού και την αξία των αντικειμένων σου, καθώς και πόσο μπορεί να κοστίσει η επισκευή ή η αντικατάστασή τους, εάν καταστραφούν από έναν καλυπτόμενο κίνδυνο.
Στα περισσότερα ασφαλιστήρια περιουσίας, για να καλυφθεί το κόστος μιας ζημιάς σε περίπτωση που υπάρχει κάποιο ποσό απαλλαγής στο ασφαλιστήριό σου, τότε θα χρειαστεί να συμμετέχεις κατά αυτό το ποσό, ενώ το υπόλοιπο ποσό της αποζημίωσης θα καλυφθεί από την ασφαλιστική σου εταιρεία σύμφωνα με τις παροχές του συμβολαίου σου.
Σε περίπτωση που υπάρξει μια καταστροφή (ολική ή μερική) του κτιρίου όπου διαμένεις, για να υπολογίσουμε το κόστος ανακατασκευής του κτιρίου, συνήθως πολλαπλασιάζουμε τα τετραγωνικά μέτρα του σπιτιού με το τοπικό κόστος κατασκευής ανά τετραγωνικό μέτρο.
Υπάρχουν ειδικοί πίνακες που μπορούν να βοηθήσουν σε αυτόν τον υπολογισμό. Ένα λάθος που κάνουν οι καταναλωτές είναι ότι επιθυμούν να ασφαλίσουν την κατοικία τους σύμφωνα με την εμπορική του αξία, ή το ποσό που χρωστάνε στην Τράπεζα. Όσοι βασίζουν την κάλυψή τους σε αυτούς τους αριθμούς, συνήθως καταλήγουν με λάθος ποσό ασφάλισης για την κάλυψη της περιουσίας τους.
Αντίθετα, θα πρότεινα να ορίσεις το όριο κάλυψης της κατοικίας σου με το κόστος ανοικοδόμησης – κατασκευής. Να είσαι βέβαιος ότι θα έχεις αρκετό κεφάλαιο κάλυψης και δεν θα πληρώνεις για περισσότερη κάλυψη από αυτήν που πραγματικά χρειάζεσαι.
Επίσης σε ό,τι αφορά το περιεχόμενο, μια ενδελεχής οικιακή απογραφή είναι ο καλύτερος τρόπος για να προσδιορίσεις πόσα χρήματα θα χρειαζόσουν για να αντικαταστήσεις μέρος ή όλα τα πράγματά σου. Ένα αρχείο καταγραφής του περιεχομένου σου, μπορεί επίσης να σου φανεί χρήσιμο αργότερα, εάν χρειαστεί να υποβάλεις αξίωση αποζημίωσης. Θα μπορούσες να δημιουργήσεις μια λίστα ή ως γρήγορη επιλογή καταγραφής, να χρησιμοποιήσεις το smartphone σου για να τραβήξεις βίντεο ή φωτογραφίες με όλα τα έπιπλα, τα ρούχα και τα άλλα υπάρχοντά σου.
Αποζημίωση Ολικής αντικατάστασης ή Αποζημίωση ασφαλιστικού ποσού;
Κατά την επέλευση ενός κινδύνου, η κάλυψη αντικατάστασης των κατεστραμμένων αντικειμένων, περιλαμβάνει όλα τα έξοδα για την ανοικοδόμηση του σπιτιού σας και για την αντικατάσταση των υπαρχόντων σας, σε αξία καινούργιου, δηλαδή σχεδόν όπως ήταν πριν από το συμβάν που προκάλεσε την αξίωση αποζημίωσης.
Τα περισσότερα ασφαλιστήρια συμβόλαια περιουσίας καλύπτουν έναν ασφαλισμένο μέχρι ένα καθορισμένο οικονομικό όριο. Αυτό ονομάζεται «ασφαλισμένο ποσό» και αντιπροσωπεύει τη μέγιστη αξία του ασφαλιστηρίου συμβολαίου σου. Αν όμως υπάρχει ασφάλιση περιουσίας σε αξία αντικατάστασης καινούργιου, τότε το ασφαλιστήριο θα σου αποζημιώσει την αξία των υπαρχόντων σου στην κατάσταση στην οποία βρίσκονταν λίγο πριν καταστραφούν ή κλαπούν, με παραπλήσια ή ίδια καινούργια αντικείμενα. Ένα συμβόλαιο «αντικατάστασης» είναι συνήθως προτιμότερο από ένα ασφαλιστήριο συμβόλαιο «ποσού».
Για παράδειγμα, μια στέγη που κόστισε € 6.000 για να εγκατασταθεί πριν από έξι χρόνια μπορεί να κοστίσει € 10.000 για να αντικατασταθεί εάν καταστραφεί σήμερα από κάποιο έντονο φυσικό φαινόμενο π.χ ζημιά από χαλάζι. Το ασφαλιστήριο συμβόλαιο «αντικατάστασης» θα καλύψει το κόστος αντικατάστασης της στέγης σε τρέχουσες αξίες, δίχως η εταιρεία να υπολογίσει την παλαιότητα στην αντικατάσταση της στέγης, όπως συνήθως υπολογίζεται στα ασφαλιστήρια συμβόλαια «ποσού».
Σημαντική επίσης είναι η επιλογή του σωστού ασφαλιστικού ποσού για το κτίριο και το περιεχόμενό σου, επειδή αντιπροσωπεύει το μέγιστο ποσό που θα πληρώσει ο ασφαλιστής σου σε περίπτωση απαίτησης αποζημίωσης.
Σε περίπτωση που επέλθει ένας κίνδυνος και έχεις ασφαλίσει τα περιουσιακά σου στοιχεία σε αξία μικρότερη της πραγματικής (υπασφάλιση), θα χρειαστεί να συμμετέχεις οικονομικά στην αποζημίωσή σου κατά τη διαφορά του ποσοστού υπασφάλισής του.
Το ασφαλιστικό ποσό του σπιτιού σου θα πρέπει να αντικατοπτρίζει το κόστος ανοικοδόμησης του σπιτιού σου χρησιμοποιώντας τα ίδια υλικά και το ίδιο ή παραπλήσιο στυλ εξαρτημάτων και μηχανισμών. Το κόστος για την ανοικοδόμηση του σπιτιού σου δεν είναι η αγοραία – εμπορική αξία του ακίνητου.
Πώς γνωρίζω ότι έχω το σωστό ποσό κάλυψης για το σύνολο της περιουσίας μου;
Είναι σημαντικό να βεβαιωθείς ότι έχεις το σωστό ποσό κάλυψης για το σπίτι σου και ότι δεν είσαι «υπασφαλισμένος».
Η υπασφάλιση σημαίνει ότι σε περίπτωση απαίτησης αποζημίωσης θα χρειαστεί να συμμετέχεις με τη διαφορά μεταξύ του ποσού της ζημιάς σε σχέση με την πραγματική αξία για την οποία θα έπρεπε να ήταν ασφαλισμένο.
Για παράδειγμα σε μια ασφάλιση κατοικίας αξίας 100.000€, αν την έχεις δηλώσει 80.000€, τότε υπάρχει υπασφάλιση κατά 20%
Αν π.χ μετά από φωτιά γίνουν ζημιές ύψους 30.000€, τότε θα αποζημιωθείς με το ποσό των 24.000€ καθώς έχεις 20% υπασφάλιση.
Η ασφαλιστική σου κάλυψη θα πρέπει πάντα να αντιστοιχεί στο κόστος αντικατάστασης του ακινήτου σου.
Ασφάλιση σπιτιού και κοροναϊός
Στην εποχή του κοροναϊού ένα μεγάλο ποσοστό του εργατικού δυναμικού έπρεπε να εργάζεται από το σπίτι. Πολλοί άνθρωποι χρησιμοποίησαν σε πρώτη φάση δικές τους ηλεκτρονικές συσκευές μέχρι να τους προμηθεύσει ο εργοδότης τους με τον κατάλληλο εξοπλισμό, ενώ άλλοι είχαν σχεδόν άμεσα εταιρικό εξοπλισμό στην οικία τους για να μπορούν να εκτελούν τα εργασιακά τους καθήκοντα.
Εδώ λοιπόν μια λεπτομέρεια στην οποία δεν δόθηκε ιδιαίτερη σημασία είναι ότι εάν είχες ήδη το σπίτι σου ασφαλισμένο (κτίριο / περιεχόμενο ή μόνο περιεχόμενο), τότε ίσως αμέλησες να εντάξεις μέσα στο ασφαλιστήριο περιουσίας σου και τον εξοπλισμό που σου παρείχε ο εργοδότης σου.
Εάν συντρέχουν οι συγκεκριμένες προϋποθέσεις ή μπορεί να ξανά συντρέξουν εκ νέου στο μέλλον, θα χρειαστεί να επικοινωνήσεις με τον ασφαλιστικό σου διαμεσολαβητή για να μάθεις πώς μπορείς να καλυφθείς από αξίωση τρίτου σε περίπτωση που κάποιος κίνδυνος καταστρέψει ξένα περιουσιακά στοιχεία που βρίσκονται εντός της οικίας σου.
Να έχεις υπόψη σου ότι, η προστασία της περιουσίας σου χρειάζεται να είναι μέσα στις πρώτες προτεραιότητές σου. Συνήθως χρειάζεται μια ολόκληρη ζωή για να καταφέρεις να αποκτήσεις ένα δικό σου σπίτι και μια στιγμή για να το χάσεις.
Το κλειδί είναι όποτε και αν έρθει μια τέτοια στιγμή, να έχεις ήδη προετοιμαστεί σωστά, διότι σε μια καταστροφή περιουσίας ίσως τα χρήματα θα μπορέσεις να τα βρεις, αυτό όμως που θα σου κοστίσει πιο ακριβά θα είναι ο χρόνος !