«Άλλος με την βάρκα μου …!» ακούγαμε την «Μανταλένα» δια στόματος Αλίκης Βουγιουκλάκη να λέει στους κατοίκους της Αντίπαρου το 1960 για να τους περάσει απέναντι.
«Έχω και κότερο, πάμε μια βόλτα;» έλεγε ο Κώστας Καλιακούδας (Κ.Βουτσάς) υποδυόμενος τον εφοπλιστή Ράμογλου στην ταινία «Κορίτσια για φίλημα» .
Αυτές οι δύο ιστορίες έχουν κάτι κοινό. Τη θάλασσα και το σκάφος.
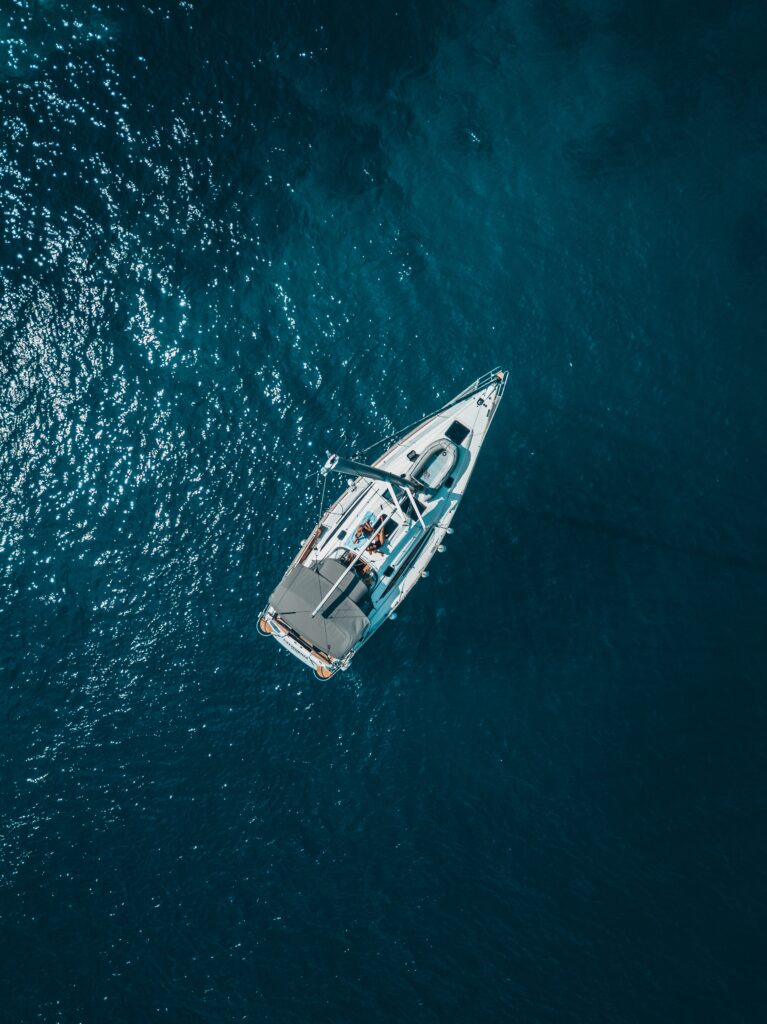
Αυτήν την αγάπη για τη θάλασσα, την αίσθηση ηρεμίας και χαλάρωσης, μοιράζονται σήμερα πάρα πολύ άνθρωποι και κάποιοι εξ’ αυτών, έχουν την τύχη να περνούν περισσότερο χρόνο δίπλα της, παρέα με ένα σκάφος.
Τα σκάφη αναψυχής μας ταξιδεύουν, προσφέροντάς μας μοναδικές στιγμές ευχαρίστησης και στην εποχή της Μανταλένας ή του Ράμογλου μπορεί τα πράγματα να ήταν πιο απλά, όμως σήμερα το να είναι κανείς ιδιοκτήτης ενός σκάφους αναψυχής και όχι μόνο, έχει κάποιες παραπάνω απαιτήσεις, με βασική προϋπόθεση ότι έχει προΝοήσει για την ασφάλεια των επιβατών που μεταφέρει, αλλά και για τυχόν ζημιές που μπορεί να προκληθούν.
Εκτός από την ασφάλιση αυτοκινήτου που στη χώρα μας είναι υποχρεωτική, είναι επίσης το ίδιο υποχρεωτική και η ασφάλιση πλοίων και σκαφών αναψυχής και αντίστοιχων επιχειρήσεων.
Πώς καλύπτομαι από ένα ασφαλιστήριο σκάφους;
Ένα ασφαλιστήριο συμβόλαιο σκάφους μπορεί να καλύψει το σκάφος σου έναντι ευθύνης και ζημιάς σε περίπτωση ατυχήματος με το σκάφος, συμπεριλαμβανομένου του εάν τραυματίσεις κάποιον εντός θαλάσσης ή βλάψεις την ιδιοκτησία κάποιου άλλου με το σκάφος σου.
Σύμφωνα με τις πρόσφατες αλλαγές στη Νομοθεσία (4926/22) η υποχρεωτική ασφάλιση Αστικής Ευθύνης σκαφών αναψυχής, έχει τις ακόλουθες καλύψεις:
- Σωματικές βλάβες ή θάνατο επιβαινόντων και τρίτων
Όριο: έως € 150.000 ανά πρόσωπο, έως € 700.000 ανά συμβάν και έως € 2.100.000 συνολικά για όλη την περίοδο ασφάλισης
- Υλικές ζημίες επιβαινόντων και τρίτων
Όριο: έως € 150.000 ανά συμβάν και έως € 450.000 συνολικά για όλη την περίοδο ασφάλισης
- Πρόκληση θαλάσσιας ρύπανσης
Όριο: έως € 150.000 ανά συμβάν και έως € 450.000 συνολικά για όλη την περίοδο ασφάλισης
Εκτός από τις προβλεπόμενες από το νόμο υποχρεωτικές καλύψεις η ασφάλιση σκάφους μπορεί επίσης να καλύψει το μηχανοκίνητο σκάφος, το ιστιοφόρο ή άλλο τύπο σκάφους ανάλογα με τις ανάγκες του ιδιοκτήτη κα να επιλέξει και άλλες προαιρετικές καλύψεις όπως ενδεικτικά : κλοπή, φωτιά, έκρηξη, κακόβουλες ενέργειες, πρόσκρουση, βύθιση, ιδίες ζημιές, ζημιές κατά τη μεταφορά, μηχανικές βλάβες κ.α.
Τα μέρη ενός σκάφους που συνήθως καλύπτονται από ένα ασφαλιστήριο συμβόλαιο σκάφους περιλαμβάνουν το σώμα του σκάφους, τις μηχανές, ή οποιονδήποτε εξοπλισμό που είναι μόνιμα συνδεδεμένος στο σκάφος σου.
Το πώς και το πού θα ελλιμενίζεται καθορίζει και το είδος της κάλυψης που χρειάζεστε. Μια κάλυψη «παντός κινδύνου» ίσως θα μπορούσε να προσφέρει την καλύτερη προστασία. Ωστόσο, μια κάλυψη «παντός κινδύνου» δεν καλύπτει κάθε τύπο ζημιάς. Με όρους ασφάλισης, «όλος ο κίνδυνος» σημαίνει ότι καλύπτεται οποιοσδήποτε κίνδυνος που δεν εξαιρείται συγκεκριμένα στο συμβόλαιο. Επίσης σε αυτού του τύπου το ασφαλιστήριο προβλέπονται ρήτρες και περιορισμοί που μπορούν κατά απαίτηση να μετατραπούν σε κάλυψη (όπως π.χ ζημιές σε άξονα – προπέλα).
Τυπικές εξαιρέσεις περιλαμβάνουν τη φθορά, τα ελαττώματα των κατασκευαστών, τα ελαττώματα σχεδιασμού, κα.
Μπορεί να προστεθούν και επιπλέον καλύψεις, όπως προσωπικά είδη, ρυμούλκηση συνεπεία ζημιάς, ανέλκυση ναυαγίου (αν βουλιάξει), βοήθεια εν πλω και νομική προστασία. Τα περισσότερα ασφαλιστήρια καλύπτουν και το μόνιμα προσαρτημένο εξοπλισμό, καθώς και επιπλέον αντικείμενα χρήσιμα για τη λειτουργία του σκάφους όπως άγκυρες, κουπιά, εργαλεία, μαξιλάρια καθισμάτων και σωσίβια, κα.
Επίσης, αν το σκάφος χρησιμοποιείται για θαλάσσιες δραστηριότητες και σπορ όπως αγώνες ταχυπλοΐας, σκι, μπανάνα, αλεξίπτωτο κ.λ.π., πρέπει να δηλωθεί στην ασφαλιστική εταιρεία, προσδιορίζοντας το είδος της δραστηριότητας και τη διάρκεια της, ώστε να πληρωθεί το σχετικό επασφάλιστρο και να καλύπτεται πιθανό ατύχημα που θα προκύψει κατά τη διάρκεια των δραστηριοτήτων αυτών.
Ασφαλιστικές Απαιτήσεις
Ας ελπίσουμε ότι δεν θα χρειαστεί ποτέ να υποβάλεις αξίωση, αλλά αν το κάνεις, είναι καλό να είσαι προετοιμασμένος. Απαιτείται να έχεις μαζί σου πιστοποιητικό ασφάλισης και το ασφαλιστήριο συμβόλαιο στο σκάφος σου, όπως ορίζεται από την πρόσφατη αλλαγή στη νομοθεσία.
Θα πρέπει να γνωρίζεις πώς λειτουργεί η διαδικασία αξίωσης αποζημίωσης στο συμβόλαιό σου. Επιπλέον, είναι χρήσιμο για εσένα να γνωρίζεις ότι ο ασφαλιστικός διαμεσολαβητής – σύμβουλος που σε εξυπηρετεί, μπορεί να είναι ανά πάσα στιγμή διαθέσιμος σε περίπτωση που χρειαστείς βοήθεια για να αντιμετωπίσεις μια ζημιά που προέκυψε, καθώς και για τη διευθέτηση των συνεπειών αυτής (π.χ ρυμούλκηση)
Είναι σημαντικό να γνωρίζεις ότι οι κυρώσεις για πλεύση υπό μέθη είναι ιδιαίτερα αυστηρές και περιλαμβάνουν:
- Μεγάλα πρόστιμα
- Αναστολή ή ανάκληση άδειας χειριστή σκάφους
- Φυλάκιση
Όπως το ποτό και η οδήγηση, έτσι και η λειτουργία ενός σκάφους υπό την επήρεια αλκοόλ ή άλλων «ουσιών» είναι παράνομη και δεν αποζημιώνεται σε περίπτωση θαλάσσιου ατυχήματος.
Επειδή όσοι αποφασίζουν να γίνουν κάτοχοι σκαφών ουσιαστικά αγοράζουν διασκέδαση αφ’ ενός και επειδή αφ΄ετέρου η διασκέδαση από την οδύνη μερικές φορές δεν απέχει και τόσο πολύ, ισχύει περισσότερο από αλλού … ο προΝοών, μη μετανοών …
Καλό είναι να θυμάσαι ότι η ασφάλιση του σκάφους σου δεν είναι απλά μια θεσμική υποχρέωση που προβλέπεται με νομοθεσία και αυτό θα πρέπει να είναι αντιληπτό σε όλους όσους βρίσκονται με «ναυτικούς κινητήρες στην πλάτη τους».
Η υποχρέωση βάσει του νόμου, για την ελάχιστη ασφάλιση, δεν υποκαθιστά την τάξη και δεν κατοχυρώνει πλήρως τον ιδιοκτήτη – κυβερνήτη του σκάφους, αναφορικά σε όποια συνέπεια μπορεί να είναι συνεπακόλουθο ενός ατυχήματος.
Το κλειδί είναι έπειτα από μια έρευνα αγοράς, να καταλήξεις στην πλέον συμφέρουσα πρόταση ασφάλισης, όχι τόσο σε σχέση με το οικονομικό της μέγεθος, αλλά κυρίως σε σχέση με την έκταση των καλύψεων, ανάλογα πάντα με τις ανάγκες σου !